在全球金融市场中,黄金始终扮演着独特的角色。作为贵金属的典型代表,黄金期货交易量常年位居大宗商品前列,其价格波动不仅反映避险情绪,更折射出宏观经济与资金流向的深层逻辑。本文将从产业消息、供需结构及价格传导机制出发,为投资者梳理黄金市场的核心变量。
供给端:矿山产量与回收金波动
黄金的供给主要来自矿金和回收金。近年来,全球金矿品位下降,开采成本上升,导致新增产量增速放缓。与此同时,环保政策趋严和矿山劳资纠纷频发,进一步抑制了供给弹性。回收金方面,金价高企时,旧金回收量增加,但短期内难以弥补矿端缺口。这种供给刚性为金价提供了底部支撑。
需求端:央行购金与投资需求双轮驱动
需求侧,央行持续增持黄金储备成为重要推手。新兴市场国家为优化外汇储备结构,持续买入黄金,对冲美元资产风险。此外,黄金ETF持仓量随避险情绪波动,当市场风险偏好下降时,资金涌入黄金ETF,推动金价上行。工业需求占比较小,但电子行业用金量稳定,构成边际支撑。
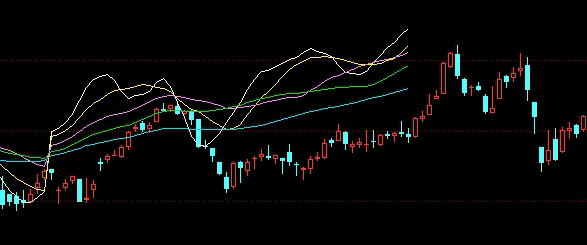
价格传导:宏观预期与资金情绪的共振
黄金定价锚定实际利率与美元指数。当实际利率下行或美元走弱时,黄金持有成本降低,资金更倾向配置黄金。地缘政治动荡、通胀预期升温也会激发避险需求。需要注意的是,价格传导并非线性——有时市场提前消化预期,导致数据公布后反转向下。例如,美联储加息预期落地后,金价可能出现“买预期、卖事实”的走势。
风险管理:期货市场的套保与投机
对于产业客户,黄金期货提供套期保值工具。矿企可在期货市场卖出远期合约锁定售价,而珠宝加工企业买入期货锁定原料成本。投机者则利用杠杆交易捕捉价差波动,但需警惕保证金风险。《期货交易者面临高杠杆、高波动的特性,仓位管理与止损纪律不可或缺。}
市场观察:当前结构下的操作思路
2026年初,全球经济增长放缓预期与去美元化趋势交织,黄金配置价值凸显。短线资金关注地缘事件催化,中长线投资者则聚焦实际利率变化。建议采用分批建仓、适度浮盈加仓的策略,同时设置合理止损位。关注美联储议息会议、非农数据及央行购金动态,这些变量常引发突破性行情。
风险提示
本文内容仅供参考,不构成投资建议。期货交易具有高风险,可能导致本金损失。投资者应充分了解市场风险,独立做出决策。过往业绩不代表未来表现,请谨慎投资。