品种核心属性与市场定位
原油期货作为全球金融市场的核心品种,兼具商品属性与金融属性。其价格波动不仅反映供需基本面,更承载着地缘政治、货币政策和市场情绪的多重影响。品种百科的角度来看,理解原油期货的定价逻辑,需从实物交割链条、金融杠杆资金以及宏观经济变量三个维度展开。国际市场上,WTI与布伦特两大基准合约的价差结构,常常预示着区域供需的细微变化。
产业消息与价格传导
供应端扰动与成本传导
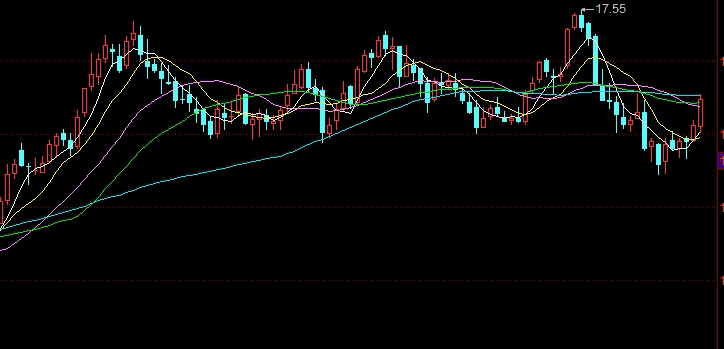
产油国政策调整是影响原油期货最直接的变量。2026年初,OPEC+意外推迟增产计划,叠加利比亚、尼日利亚等国产能中断,全球闲置产能比例下降至历史低位。这一产业消息迅速通过期货价格传导:近月合约升水扩大,远期曲线结构从contango转向backwardation,反映即期供应紧张。页岩油行业的资本开支周期同样关键,美国二叠纪盆地钻机数量持续下滑,未来产量增速放缓的预期已部分体现在期货定价中。
需求侧预期与库存联动
全球炼厂开工率与成品油裂解利润是需求侧的先行指标。一季度亚洲炼厂检修季结束后,柴油、航煤需求回暖,推动原油加工量回升。EIA周度库存数据发布前后,期货市场常出现短期剧烈波动。产业消息的传导并非线性:库存去化若伴随表观消费走强,则多头信心增强;反之,若库存下降主因进口减少,则价格反应平淡。投资者需关注库存结构中的库欣地区库存变化,因其对WTI近月合约交割产生直接影响。
资金情绪与风险管理
持仓结构与资金流向
CFTC持仓报告显示,2026年第二季度,基金净多持仓在价格高位区间出现分歧:商业套保盘增加,而投机资金多空转换频率加快。这一资金情绪变化往往预示行情进入震荡整理阶段。期权市场的隐含波动率在重大产业事件(如OPEC会议、地缘冲突升级)前飙升,为套保策略提供了定价参考。
跨品种套利与相关性
原油与黄金、铜等品种在不同宏观阶段存在不同的相关性。通胀预期上升时,原油与黄金同涨;经济增长放缓时,原油与铜的联动更强。产业消息的跨品种传导体现在成本端:油价上涨推高化工品与运输成本,进而影响农业、金属等期货品种的定价。品种百科视角下,理解这些传导路径,有助于构建多资产对冲组合。
风险提示
本文内容仅为市场分析,不构成任何投资建议。期货交易具有高风险,价格波动受多种不可预测因素影响,投资者应充分了解自身风险承受能力,审慎决策。过往表现不代表未来收益,请勿盲目跟单操作。