市场变量重塑:供需博弈与政策扰动
近期天然气市场经历多重变量重塑。供应端,美国天然气产量增速放缓,主要产区二叠纪盆地伴生气占比下降,而欧洲天然气库存较五年均值低15%,挪威检修季延长加剧供应紧张。需求端,亚洲现货采购回暖,日本和韩国因核电检修增加LNG进口,中国工业用气受经济复苏拉动同比增长8%。此外,欧盟碳价突破90欧元/吨,推动发电气代煤需求。这些变量共同塑造了当前市场的脆弱平衡。
资金情绪演变:持仓结构与避险倾向
CFTC数据显示,截至最新报告期,NYMEX天然气期货非商业净多持仓较前周减少12%,基金多头减仓明显。期权市场隐含波动率攀升至45%,反映出市场对剧烈波动的预期。资金情绪呈现分化:长期资金基于冬季取暖需求布局远月多头,而短线资金受地缘政治不确定性影响频繁进出。交易所保证金比例上调进一步压制杠杆交易,资金避险情绪浓厚。
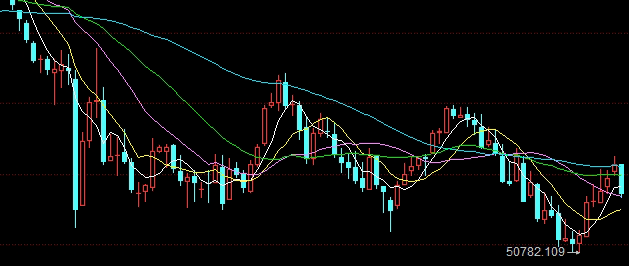
持仓结构拆解
从持仓结构看,商业套保盘净空头增加,生产商利用价格反弹锁定未来产量利润;而互换交易商净多头小幅上升,显示部分投机者押注供应缺口。这种分歧格局表明市场尚未形成一致方向,价格易受突发事件放大波动。
价格传导机制:全球联动与裂解价差
天然气价格传导具有跨区域、跨品种特征。美国Henry Hub基准价与东北亚JKM现货价价差扩大至历史高位,套利窗口促使美国LNG出口终端开工率维持在95%以上。原油与天然气比价跌破25,天然气相对原油的经济性下降,或抑制部分工业切换需求。此外,欧洲TTF与NBP价差收窄,区域间套利空间消失,定价逻辑回归基本面。
产业传导链条
上游气价波动通过成本端传导至下游化肥、甲醇等化工品。当前天然气制甲醇利润压缩至盈亏线附近,部分欧洲装置减产,间接支撑甲醇价格。同时,天然气发电成本上升传导至电力市场,德国日前电价突破100欧元/兆瓦时,进一步刺激工业用户寻求替代燃料。
风险结构:极端天气与地缘政治溢价
当前市场风险主要集中在两点。其一,北半球冬季气温若低于均值,供暖需求将快速抽紧库存,NYMEX主力合约或冲击4美元/百万英热。但若遭遇暖冬,库存压力可能压制价格至2.5美元以下。其二,俄乌冲突演变导致欧洲管道气流量中断风险犹存,任何供应事件都将引发情绪性脉冲上涨。此外,大西洋飓风季活跃度上升,墨西哥湾生产设施面临停工威胁,形成阶段性价格支撑。
配置思路:动态对冲与分散持仓
基于当前市场变量,投资者可考虑以下策略:一是利用期权构建领口策略,在持有现货或期货多头的同时买入虚值看跌和卖出虚值看涨,锁定价格区间;二是关注跨品种套利,做多天然气与原油比价回归,当前比价偏低存在均值修复空间;三是分散配置地域性价差,例如做多亚洲JKM与欧洲TTF价差,受益于亚洲需求增长韧性。仓位管理上,建议单次风险敞口不超过总资金5%,并设置动态止损。
风险提示
天然气市场受多种不可预测因素影响,包括极端天气、地缘政治事件、政策突变及技术性故障。历史价格波动率常超过50%,投资者应充分认识杠杆风险。本文仅为市场分析,不构成具体投资建议。入市有风险,决策需谨慎。