供需格局演变
全球天然气市场在能源转型与地缘冲突交织下呈现结构性变化。美国液化天然气出口持续增长,LNG 产能扩张正在重塑传统管道气贸易版图。欧洲天然气库存虽在冬季前补库至高位,但工业用气复苏缓慢,需求端仍存变数。东北亚地区受制造业景气度波动影响,现货采购节奏趋于谨慎。供给端方面,俄罗斯管道气减供的缺口短期难以完全填补,卡塔尔与澳大利亚的新增液化产线投产时间推迟,致使全球天然气供需平衡表维持紧平衡。这种格局下,价格中枢较疫情前明显抬升,且波动率显著放大。
地缘风险溢价
天然气期货定价中,地缘政治因素已成为重要变量。俄乌冲突持续影响过境输气协议续签谈判,北溪管道受损后修复前景不明,欧洲天然气基准价格对任何供应中断信号极为敏感。此外,中东局势紧张可能波及霍尔木兹海峡的 LNG 船运通行,进一步推高风险溢价。市场参与者需警惕突发性事件造成的跳空缺口,这类风险无法通过传统统计模型完全量化,需纳入压力测试场景。
资金情绪与价格波动
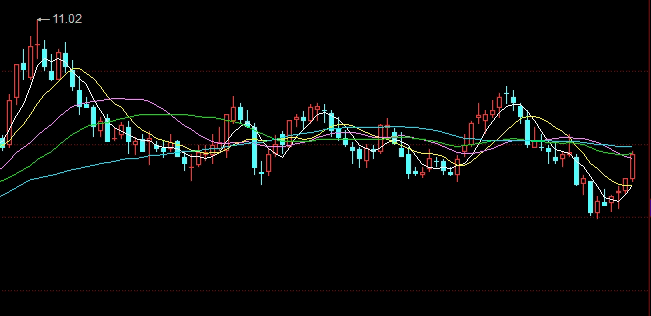
CFTC 持仓数据显示,天然气期货投机净多仓在价格突破关键阻力位后快速累积,但散户多头占比过高可能引发拥挤平仓。期权隐含波动率曲线呈不对称形态,虚值看涨期权溢价明显,反映市场对极端上行事件的担忧。跨期价差方面,近月合约升水远期,暗示现货供应偏紧情绪短期难以消退。资金情绪与基本面共振时,价格容易超调,趋势跟踪策略需设置动态止损。
宏观风险管理策略
对于参与天然气期货的机构投资者,需建立多维度的风险敞口管理体系。第一,使用跨品种套利对冲关联能源品波动,例如天然气与原油的价差交易,可降低单一品种尾部风险。第二,引入波动率衍生品管理 Gamma 风险,通过在波动率高峰时买入期权锁定成本。第三,构建动态 VaR 模型,结合 GARCH 族模型实时调整参数,避免静态模型低估极端行情损失。同时,企业用户应利用期货合约锁定生产成本,但需注意基差风险与交割物流限制。
风险提示
本文仅为市场观察与分析,不构成任何投资建议。天然气期货市场具有高杠杆、高波动特性,投资者应充分评估自身风险承受能力。历史业绩不代表未来表现,价格可能因不可抗力因素超出预期。请严格设置止损,并咨询专业金融机构。