黄金作为国际金融市场的核心资产之一,其价格波动往往反映全球经济周期、货币政策与地缘风险的交互作用。从产业视角看,黄金的供需结构正在经历深刻变迁,矿山产量增速放缓、央行购金力度加大以及投资需求的结构性分化,共同塑造了当前金价的运行中枢。理解这些微观变量如何通过期货市场传导至价格,是把握黄金交易逻辑的关键。
供需结构的微观变量
矿山成本与产量变化
全球黄金矿山在经历了过去十年的资本开支高峰后,新项目逐步减少,品位下降导致单位生产成本持续攀升。据行业数据显示,2025年全球黄金总产量已接近峰值,部分主要产金国如中国、澳大利亚的矿山面临环保与资源枯竭压力,进一步抑制供给弹性。成本曲线的上移意味着金价的下方支撑更为坚实,期货市场长期多头头寸的持仓结构也印证了这一预期。
央行购金行为的信号意义
近年来,全球央行持续增持黄金储备,尤其以新兴市场国家为主,其背后是对美元信用体系再平衡的考量。2025年央行购金量仍维持在历史高位,这种“去美元化”趋势不仅减少了市场可流通的实物金量,还为金价提供了边际需求支撑。央行购金行为在期货市场上往往被解读为长期看多信号,从而引发投机资金跟进。
价格传导机制的市场表现
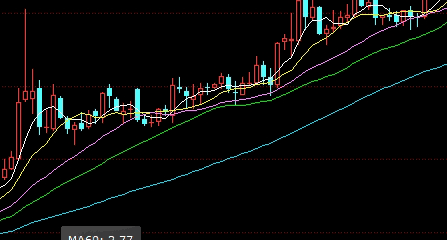
黄金期货价格的形成既受现货供需基本面影响,也受金融属性主导。供给端,矿山产量下降与成本上升直接推高生产商套保成本,进而限制期货抛压。需求端,央行购金与零售投资共同消化了部分可交割库存,导致期货仓单持续去化,近月合约升水现象频现。此外,宏观经济数据如美国实际利率与美元指数波动,通过风险溢价渠道迅速传递至黄金期货:当实际利率下行或美元走弱时,资金偏好转向黄金资产,推动远月合约上行。原油等大宗商品的价格联动也值得关注,因其通过通胀预期与风险偏好间接影响金价。
风险提示与配置思路
尽管供需结构对金价构成中长期利好,但期货市场交易仍需警惕短期波动:美联储政策预期的反复、地缘冲突的突变以及流动性冲击都可能引发剧烈回调。任何交易决策都应基于自身风险承受能力,切勿将历史表现作为未来收益的承诺。投资者可通过跨期套利或期权策略管理风险,而非单一方向押注。黄金期货市场始终充满不确定性,只有敬畏市场、谨慎持仓,方能在波动中寻求稳健收益的可能。